Văn bản hợp nhất về xử phạt thuế, hóa đơn: Những rủi ro doanh nghiệp cần rà soát
Một sai sót trên hóa đơn có thể bắt đầu từ một khâu rất nhỏ: bộ phận kinh doanh giao thông tin cho kế toán chậm hơn thời điểm giao hàng, hồ sơ nghiệm thu chưa hoàn tất, nhân viên lập hóa đơn nhầm thời điểm, một hóa đơn đầu vào được tiếp nhận nhưng chưa được kiểm tra đầy đủ. Nhưng cũng có những trường hợp sai sót không bắt nguồn từ một nhân viên cụ thể nào. Cấu hình của phần mềm bán hàng không khớp với quy định về thời điểm lập hóa đơn, dữ liệu từ POS hoặc ERP truyền sang hệ thống hóa đơn điện tử bị thiếu hoặc sai trường thông tin, hoặc một thay đổi trong quy trình vận hành không được cập nhật đồng bộ trên các hệ thống. Khi đó, một lỗi kỹ thuật có thể được nhân lên trên hàng trăm giao dịch trước khi doanh nghiệp nhận ra.
Ngày 27/8/2026, Bộ Tài chính ban hành Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn. Văn bản hệ thống hóa các quy định về hành vi vi phạm, hình thức và mức xử phạt, biện pháp khắc phục hậu quả, thẩm quyền xử phạt và một số thủ tục xử phạt vi phạm hành chính về thuế, hóa đơn.
Đối với doanh nghiệp, giá trị của văn bản này không nằm ở việc có thêm một tài liệu để tra cứu mức phạt. Điều đáng quan tâm hơn là có thể sử dụng những quy định đã được hệ thống hóa để kiểm tra lại các điểm yếu trong quy trình lập, tiếp nhận và sử dụng hóa đơn. Một doanh nghiệp biết mình có thể bị phạt bao nhiêu là một chuyện; biết vì sao lỗi đó xảy ra, dữ liệu nào tạo ra lỗi và làm thế nào để ngăn nó lặp lại lại là một câu chuyện khác.
Một trong những rủi ro dễ gặp nhất vẫn là lập hóa đơn không đúng thời điểm. Theo quy định được hợp nhất, mức phạt được phân theo số lượng hóa đơn và tính chất hành vi. Đối với trường hợp lập hóa đơn không đúng thời điểm, mức phạt tăng theo số lượng hóa đơn vi phạm; với từ 1 số hóa đơn đến từ 100 số hóa đơn trở lên, các khung phạt được quy định từ cảnh cáo hoặc mức phạt tiền thấp hơn ở trường hợp nhất định đến mức 50-70 triệu đồng đối với trường hợp từ 100 số hóa đơn trở lên. Việc xác định mức phạt cụ thể còn phụ thuộc vào loại hành vi và trường hợp áp dụng theo quy định.
Những con số này cho thấy một vấn đề quản trị khá rõ: sai thời điểm lập hóa đơn không còn là câu chuyện của một hóa đơn riêng lẻ nếu nguyên nhân nằm trong quy trình. Một doanh nghiệp có thể không cố ý vi phạm, nhưng nếu việc xác định thời điểm lập hóa đơn phụ thuộc vào việc nhân viên kinh doanh nhớ báo cho kế toán, hồ sơ nghiệm thu thường xuyên hoàn tất chậm, hoặc hệ thống bán hàng không truyền đúng trạng thái giao dịch sang phần mềm hóa đơn, cùng một lỗi có thể lặp lại trên hàng chục, thậm chí hàng trăm giao dịch.
Đặc biệt, với doanh nghiệp sử dụng ERP, POS hoặc các nền tảng bán hàng kết nối trực tiếp với hệ thống hóa đơn điện tử, cần coi cấu hình phần mềm là một bộ phận của kiểm soát tuân thủ. Quy định về thời điểm lập hóa đơn có thể thay đổi theo từng loại giao dịch; trong khi đó, logic của phần mềm thường được thiết lập theo một chuỗi sự kiện nghiệp vụ như “đơn hàng hoàn tất”, “giao hàng”, “nghiệm thu” hoặc “thanh toán”. Nếu sự kiện được cấu hình làm điều kiện phát hành hóa đơn không tương ứng với thời điểm pháp luật quy định, hệ thống có thể tự động tạo ra sai sót ở quy mô lớn. Các quy định về hóa đơn điện tử hiện nay cũng đặt yêu cầu đối với hạ tầng kỹ thuật, kết nối, lưu trữ, bảo mật và truy xuất dữ liệu hóa đơn điện tử.
Vì vậy, câu hỏi đặt ra không chỉ là “kế toán có lập hóa đơn đúng không?”, mà là “quy trình và hệ thống của doanh nghiệp có tạo đủ điều kiện để hóa đơn được lập đúng thời điểm hay không?”. Với một doanh nghiệp vận hành trên nhiều hệ thống, câu hỏi này phải được mở rộng thành: dữ liệu bắt đầu từ đâu, đi qua những hệ thống nào, ai có quyền sửa dữ liệu, thời điểm nào kích hoạt việc lập hóa đơn và nếu dữ liệu bị lỗi giữa các hệ thống thì ai phát hiện?
Một trường hợp khác còn đáng chú ý hơn là không lập hóa đơn theo quy định. Với hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ, mức phạt tăng theo số lượng hóa đơn vi phạm; các khung phạt được quy định từ 1–2 triệu đồng đối với 1 số hóa đơn đến 60–80 triệu đồng đối với trường hợp từ 50 số hóa đơn trở lên, cùng các biện pháp khắc phục hậu quả theo trường hợp cụ thể.
Điểm đáng lưu ý ở đây là doanh nghiệp không nên chỉ kiểm tra xem “có xuất hóa đơn hay chưa”. Cần xem cả quy trình tạo ra nghĩa vụ lập hóa đơn: giao dịch được ghi nhận ở đâu, ai xác nhận giao hàng hoặc hoàn thành dịch vụ, thời điểm nào được coi là hoàn thành nghĩa vụ cung cấp, thông tin được chuyển cho kế toán bằng phương thức nào và ai chịu trách nhiệm khi dữ liệu không đầy đủ.
Với doanh nghiệp có nhiều chi nhánh, địa điểm kinh doanh, nhiều nhân viên bán hàng hoặc hệ thống bán hàng tích hợp phần mềm, đây càng là vấn đề của quản trị quy trình và dữ liệu chứ không đơn thuần là nghiệp vụ kế toán.
Một nhóm rủi ro khác mà doanh nghiệp cần nhìn lại là việc sử dụng hóa đơn, chứng từ không hợp pháp và sử dụng không hợp pháp hóa đơn, chứng từ. Văn bản hợp nhất phân biệt khá rõ hai nhóm này. Đáng chú ý, trong trường hợp mua hàng hóa, dịch vụ, hóa đơn có ngày lập từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký có thể thuộc trường hợp sử dụng hóa đơn, chứng từ không hợp pháp. Quy định cũng đề cập trường hợp hóa đơn được lập trước thời điểm xác định bên bán không hoạt động nhưng sau đó cơ quan thuế, cơ quan công an hoặc cơ quan chức năng khác có kết luận đó là hóa đơn, chứng từ không hợp pháp.
Đây là một dạng rủi ro mà doanh nghiệp thường khó kiểm soát nếu chỉ nhìn vào hóa đơn tại thời điểm nhận. Bên bán có thể đang hoạt động bình thường khi giao dịch diễn ra, nhưng sau đó tình trạng pháp lý, địa chỉ hoạt động hoặc việc sử dụng hóa đơn của doanh nghiệp này có thể trở thành vấn đề được cơ quan quản lý xác định. Điều đó tạo ra một dạng “rủi ro từ bên thứ ba”: doanh nghiệp mua hàng không kiểm soát được toàn bộ hành vi tuân thủ của nhà cung cấp, nhưng vẫn cần có một cơ chế quản trị phù hợp đối với rủi ro phát sinh từ nhà cung cấp.
Vì vậy, kiểm tra nhà cung cấp không nên chỉ dừng ở việc lấy tên, mã số thuế và tài khoản ngân hàng để nhập vào hệ thống. Với những nhà cung cấp có giá trị giao dịch lớn hoặc đóng vai trò quan trọng trong chuỗi cung ứng, doanh nghiệp nên quan tâm đến trạng thái pháp lý, thông tin đăng ký, khả năng hoạt động thực tế và mức độ phù hợp giữa nhà cung cấp với giao dịch. Đối với các giao dịch có rủi ro cao, hồ sơ cũng cần đủ để chứng minh hàng hóa hoặc dịch vụ thực tế đã được cung cấp, giao nhận, nghiệm thu và thanh toán.
Điểm này càng có ý nghĩa đối với hoạt động rà soát định kỳ. Việc một nhà cung cấp được kiểm tra tại thời điểm bắt đầu quan hệ không có nghĩa là rủi ro của nhà cung cấp đã được kiểm soát vĩnh viễn. Nếu doanh nghiệp có quan hệ mua bán kéo dài nhiều năm, một cơ chế rà soát định kỳ đối với các đối tác có giá trị hoặc mức độ rủi ro cao có thể giúp phát hiện sớm những thay đổi cần được lưu ý.
Tuy nhiên, cũng cần tránh một cách hiểu cực đoan: không thể chỉ vì một nhà cung cấp sau này bị xác định là không hoạt động tại địa chỉ đăng ký mà mặc nhiên kết luận toàn bộ các giao dịch trước đó là bất hợp pháp. Quy định về hóa đơn phân biệt các mốc thời gian và các trường hợp cụ thể. Vì vậy, khi xảy ra vấn đề, doanh nghiệp cần xem xét cả thời điểm giao dịch, thời điểm lập hóa đơn, tình trạng của bên bán và các kết luận hoặc thông báo của cơ quan có thẩm quyền liên quan đến hóa đơn đó.
Một hóa đơn điện tử tồn tại trên hệ thống và có thể tra cứu được cũng chưa đồng nghĩa với việc toàn bộ rủi ro của giao dịch đã được kiểm soát. Doanh nghiệp vẫn cần trả lời được những câu hỏi cơ bản: giao dịch có thực sự phát sinh không, hàng hóa hoặc dịch vụ có được cung cấp không, đối tác có thực sự thực hiện giao dịch không, giá trị trên hóa đơn có phù hợp với giao dịch thực tế không, hợp đồng và chứng từ liên quan ở đâu, việc thanh toán có phù hợp với hồ sơ không?
Nếu không trả lời được những câu hỏi này, việc kiểm tra hóa đơn chỉ dừng ở tầng hình thức.
Điều này đặc biệt quan trọng trong bối cảnh dữ liệu hóa đơn điện tử ngày càng được sử dụng để phục vụ quản lý thuế và phân tích rủi ro. Luật Quản lý thuế hiện hành quy định dữ liệu hóa đơn điện tử được quản lý tập trung, thống nhất để xây dựng cơ sở dữ liệu về hóa đơn, đồng thời được kết nối, chia sẻ với các cơ quan, tổ chức có liên quan; cơ quan thuế có thể căn cứ kết quả phân tích rủi ro để áp dụng các biện pháp quản lý phù hợp.
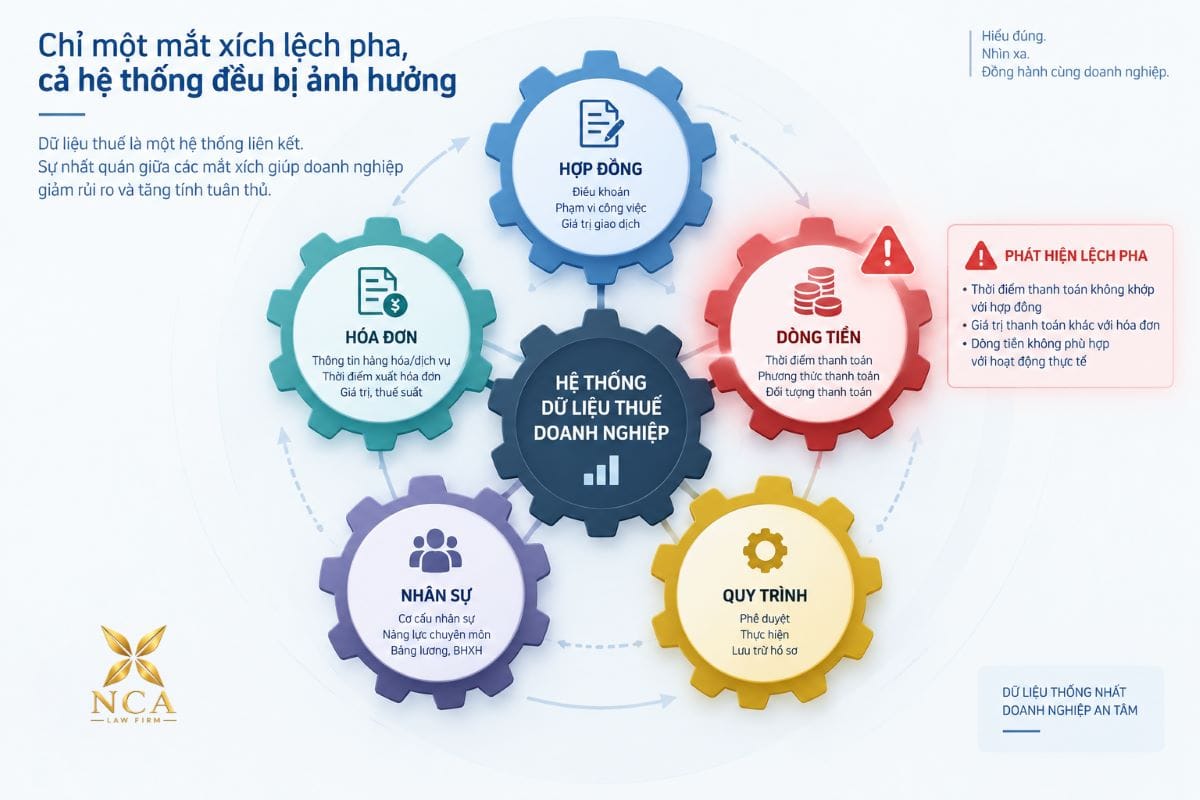
Một hóa đơn bán hàng vì thế có thể liên quan đến hợp đồng, đơn đặt hàng, phiếu xuất kho, biên bản giao nhận, nghiệm thu, thanh toán và doanh thu ghi nhận trên hệ thống kế toán. Hóa đơn mua vào có thể liên quan đến hợp đồng với nhà cung cấp, hồ sơ nhận hàng hoặc nghiệm thu, chứng từ thanh toán, hạch toán chi phí và kê khai thuế. Nếu doanh nghiệp sử dụng nhiều phần mềm, chuỗi này còn kéo dài sang dữ liệu POS, ERP, phần mềm kho, phần mềm kế toán và hệ thống hóa đơn điện tử.
Chính ở đây xuất hiện một loại rủi ro dễ bị bỏ qua: dữ liệu có thể đúng ở từng hệ thống nhưng không đúng khi ghép lại với nhau.
Một đơn hàng trên POS có thể ghi nhận đã hoàn tất, trong khi hệ thống kho chưa ghi nhận giao hàng; ERP đã ghi nhận doanh thu nhưng hệ thống hóa đơn chưa nhận được đầy đủ dữ liệu; hoặc một thay đổi trong chính sách nghiệp vụ đã được cập nhật trên quy trình nội bộ nhưng chưa được cập nhật trong logic phần mềm. Không phải mọi trường hợp như vậy đều đương nhiên cấu thành vi phạm, nhưng chúng là những điểm cần được kiểm tra vì có khả năng tạo ra sai lệch về thời điểm, nội dung hoặc tính nhất quán của hóa đơn.
Vì vậy, kiểm soát hóa đơn trong doanh nghiệp hiện đại cần có thêm một câu hỏi: phần mềm đang thực thi quy định pháp luật theo logic nào?
Văn bản hợp nhất cũng quy định cách xác định mức phạt tiền đối với các hành vi vi phạm. Đối với một số hành vi vi phạm thủ tục thuế, hóa đơn, mức phạt cụ thể được xác định theo mức trung bình của khung phạt và được điều chỉnh theo tình tiết giảm nhẹ, tăng nặng theo nguyên tắc được quy định. Đối với tổ chức, mức phạt áp dụng theo nguyên tắc dành cho tổ chức; hộ gia đình, hộ kinh doanh được áp dụng mức phạt như cá nhân.
Những nguyên tắc này cho thấy vì sao việc chỉ đọc một con số trong bảng xử phạt có thể dẫn đến cách hiểu không đầy đủ. Mức phạt cụ thể còn phụ thuộc vào hành vi, số lượng hóa đơn, tình tiết của vụ việc và các quy định áp dụng tương ứng. Doanh nghiệp không nên lấy một mức phạt được trích dẫn trên mạng làm căn cứ duy nhất để tự kết luận về trách nhiệm của mình.
Một điểm khác đáng chú ý là thời hiệu xử phạt vi phạm hành chính về hóa đơn được quy định là 2 năm. Cách tính thời hiệu phụ thuộc vào việc hành vi được xác định là đang được thực hiện hay đã kết thúc. Đối với hành vi đã kết thúc, thời hiệu được tính từ ngày chấm dứt hành vi; đối với một số hành vi đang được thực hiện, thời hiệu được tính từ ngày người có thẩm quyền thi hành công vụ phát hiện hành vi vi phạm.
Đối với doanh nghiệp, quy định về thời hiệu không nên được nhìn như một “khoảng thời gian chờ hết trách nhiệm”. Giá trị của việc biết thời hiệu nằm ở việc xác định phạm vi và cách thức xử lý rủi ro còn tồn tại. Một sai sót cũ nếu vẫn phản ánh một điểm yếu đang tiếp diễn trong quy trình thì việc khắc phục nguyên nhân vẫn có ý nghĩa lớn hơn nhiều so với việc chỉ xem xét khả năng bị xử phạt.
Ở chiều ngược lại, văn bản hợp nhất cũng quy định những trường hợp không xử phạt. Đáng chú ý, trong trường hợp khai sai, người nộp thuế đã khai bổ sung theo quy định và tự giác nộp đủ số tiền thuế phải nộp trước một số thời điểm luật định, có thể thuộc trường hợp không bị xử phạt vi phạm hành chính về thuế. Tuy nhiên, đây là quy định có điều kiện, không thể hiểu thành nguyên tắc chung rằng mọi sai sót được tự sửa đều đương nhiên không bị phạt.
Điểm này có một ý nghĩa thực tế đối với quản trị thuế: phát hiện sai sót sớm thường tạo ra nhiều lựa chọn xử lý hơn so với phát hiện sau khi cơ quan quản lý đã xác định vấn đề.
Doanh nghiệp vì thế không nhất thiết phải chờ một cuộc thanh tra, kiểm tra hoặc yêu cầu giải trình mới tiến hành rà soát. Một chương trình kiểm tra nội bộ có thể bắt đầu từ những giao dịch có mức độ rủi ro cao nhất. Chẳng hạn, doanh nghiệp có thể chọn mẫu các hóa đơn có giá trị lớn; kiểm tra các trường hợp lập hóa đơn điều chỉnh, thay thế; rà soát các giao dịch có thời điểm nghiệm thu, giao hàng và xuất hóa đơn khác nhau; kiểm tra một số nhà cung cấp mới hoặc nhà cung cấp có biến động về trạng thái pháp lý; hoặc đối chiếu dữ liệu hóa đơn với doanh thu, chi phí và kê khai thuế.
Đối với doanh nghiệp vừa và nhỏ, cách làm này thực tế hơn một cuộc rà soát toàn bộ. Mục tiêu ban đầu không phải kiểm tra hàng chục nghìn hóa đơn mà là xác định xem hệ thống đang có những “điểm mù” nào. Nếu phát hiện một nhóm lỗi lặp lại, doanh nghiệp có thể mở rộng phạm vi rà soát sang những giao dịch có đặc điểm tương tự.
Một TAX Health Check hiệu quả cũng không nên dừng ở việc lập danh sách “đúng – sai”. Điều cần xác định là nguyên nhân của sai sót nằm ở đâu: quy trình bán hàng, hợp đồng, vận hành, kế toán, phần mềm, phân quyền, dữ liệu hay việc phối hợp giữa các bộ phận. Với hóa đơn đầu vào, cần bổ sung một lớp kiểm soát đối với bên thứ ba: doanh nghiệp đã xác định được những nhà cung cấp nào có mức độ rủi ro cao, lần cuối cùng kiểm tra trạng thái và hồ sơ của họ là khi nào, và nếu phát sinh vấn đề thì doanh nghiệp có đủ tài liệu để chứng minh giao dịch thực tế hay không.
Một lỗi được sửa nhưng nguyên nhân không được xử lý sẽ tiếp tục quay trở lại dưới một hóa đơn khác. Một nhà cung cấp được kiểm tra một lần nhưng không được theo dõi trong suốt quan hệ giao dịch cũng có thể trở thành một điểm mù khác. Một phần mềm được triển khai thành công nhưng không được rà soát lại sau khi quy định hoặc quy trình nghiệp vụ thay đổi cũng có thể tạo ra lỗi trên quy mô lớn.
Đây là điểm khác biệt giữa việc xử lý một vấn đề thuế và quản trị rủi ro thuế.
Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC vì vậy có thể được sử dụng như một danh mục kiểm tra khá thực tế cho doanh nghiệp. Không chỉ hỏi “hành vi này có bị phạt không?”, doanh nghiệp nên đi thêm một bước: hành vi đó có thể phát sinh ở đâu trong quy trình, dữ liệu nào có thể tạo ra hoặc che giấu sai sót, phần mềm đang xử lý nghiệp vụ theo logic nào, nhà cung cấp có những rủi ro gì, ai có khả năng phát hiện vấn đề và nếu xảy ra sai sót thì doanh nghiệp có cơ chế phát hiện và khắc phục trước khi vấn đề được cơ quan thuế phát hiện hay không?
Một hệ thống tuân thủ tốt không phải là hệ thống chưa từng có sai sót. Trong hoạt động kinh doanh thực tế, sai sót vẫn có thể xảy ra. Vấn đề nằm ở khả năng phát hiện sớm, xử lý đúng và ngăn sai sót lặp lại.
Đó cũng là lý do doanh nghiệp không nên xem văn bản hợp nhất về xử phạt thuế, hóa đơn chỉ như một tài liệu dành cho kế toán. Nó liên quan đến cả quy trình kinh doanh, quản trị hợp đồng, vận hành, lựa chọn và quản lý nhà cung cấp, cấu hình phần mềm, lưu trữ chứng từ và kiểm soát dữ liệu.
Câu hỏi quan trọng nhất sau cùng không phải là doanh nghiệp đã thuộc bao nhiêu mức phạt. Đó là: nếu cơ quan thuế đặt câu hỏi về một giao dịch bất kỳ, doanh nghiệp có thể nhanh chóng đưa ra một bộ hồ sơ thống nhất và giải thích được vì sao giao dịch đó được thực hiện, lập hóa đơn, ghi nhận kế toán và kê khai thuế như hiện tại hay không?
Nếu câu trả lời chưa rõ, việc rà soát nên bắt đầu trước khi xuất hiện yêu cầu giải trình.
Với NCA TAX Health Check, đó chính là điểm xuất phát của một cuộc kiểm tra có trọng tâm: không chỉ tìm lỗi đã xảy ra, mà tìm những khoảng trống trong hệ thống có khả năng tạo ra lỗi trong tương lai.
Lưu ý: Đây là bài viết nhận định và phân tích của các chuyên gia NCA, không thay thế cho tư vấn pháp lý hoặc đánh giá chuyên môn đối với một trường hợp cụ thể.