Giảm 30% thuế: Từ nghị quyết đến dòng tiền doanh nghiệp
Một chính sách giảm thuế chỉ thực sự hỗ trợ doanh nghiệp khi doanh nghiệp biết mình thuộc diện được hưởng, xác định được số thuế phải nộp sau giảm và có thể thực hiện đúng quy trình mà không phát sinh thêm chi phí tuân thủ đáng kể. Với các doanh nghiệp quy mô nhỏ, thời điểm chính sách đi vào thực tế đôi khi quan trọng không kém mức hỗ trợ được công bố.
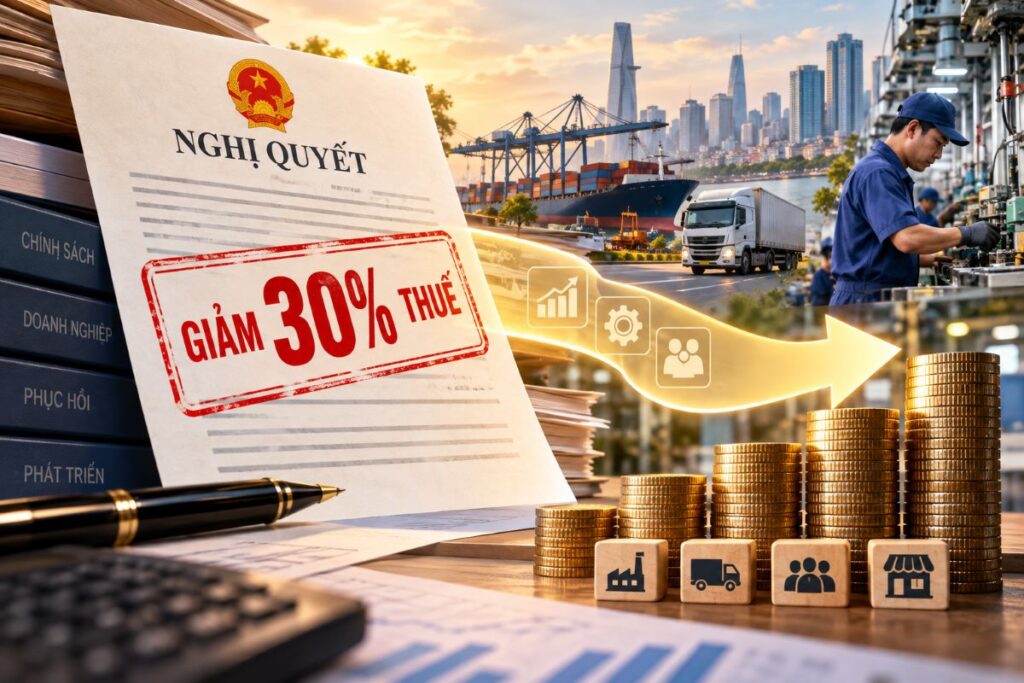
Ngày 24/8/2026, Quốc hội thông qua Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp đối với cá nhân, doanh nghiệp. Nghị quyết có hiệu lực từ ngày thông qua và áp dụng cho các kỳ tính thuế năm 2026, 2027. Theo nội dung được công bố, chính sách giảm 30% số thuế thu nhập cá nhân phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng; đồng thời giảm 30% số thuế thu nhập doanh nghiệp phải nộp đối với doanh nghiệp, tổ chức đủ điều kiện có doanh thu hằng năm không quá 10 tỷ đồng. Moj Việt Nam
Cần nhấn mạnh ngay từ đầu: đây là mức giảm số thuế phải nộp, không phải giảm 30% thuế suất. Việc xác định đúng đối tượng, doanh thu và số thuế làm căn cứ giảm là yêu cầu thiết yếu để tránh nhầm lẫn trong kê khai và quyết toán.
Về mặt chính sách, việc giảm nghĩa vụ thuế có ý nghĩa rõ ràng. Doanh nghiệp có thể giữ lại một phần nguồn lực để bổ sung vốn lưu động, thanh toán nhà cung cấp, duy trì việc làm hoặc đầu tư cải thiện năng lực sản xuất. Với một cơ sở kinh doanh có dòng tiền hạn chế, khoản tiền không phải nộp ngay có thể giúp giảm nhu cầu vay ngắn hạn và chi phí lãi vay tương ứng.
Nhưng từ quyết định chính sách đến khả năng sử dụng khoản tiền ấy trong hoạt động kinh doanh là cả một quá trình thực thi. Ngày 11/9, Bộ Tài chính công bố dự thảo nghị định quy định chi tiết việc giảm thuế. Đến ngày 5/10, Thủ tướng tiếp tục yêu cầu khẩn trương trình Chính phủ ban hành nghị định. Trong phạm vi nguồn công khai rà soát được sáng 21/10/2026, tôi chưa xác nhận được nghị định hướng dẫn đã được ban hành; doanh nghiệp cần kiểm tra tình trạng văn bản chính thức trước khi áp dụng các hướng dẫn kỹ thuật cụ thể. baochinhphu.vn
Vấn đề không chỉ là tiến độ ban hành văn bản. Một chính sách áp dụng cho cả kỳ tính thuế năm 2026 nhưng được hướng dẫn trong năm cũng đặt ra yêu cầu xử lý những tình huống đã phát sinh. Doanh nghiệp có thể đã tạm nộp thuế theo quy trình thông thường trong các quý trước. Cá nhân kinh doanh có thể sử dụng phương thức kê khai và nộp thuế khác nhau. Một số doanh nghiệp hoạt động chưa đủ 12 tháng hoặc có doanh thu biến động mạnh giữa các quý. Nếu hướng dẫn không làm rõ cách xác định doanh thu, cách tính khoản giảm và việc xử lý số thuế đã nộp, doanh nghiệp sẽ khó chủ động lập kế hoạch dòng tiền.
Đây là điểm cần đặc biệt chú ý khi doanh nghiệp thực hiện nghĩa vụ thuế trong quý IV. Không nên mặc nhiên coi việc Quốc hội đã thông qua chính sách là đủ để áp dụng mọi cách tính theo suy đoán riêng. Doanh nghiệp cần xác định đúng đối tượng, kiểm tra doanh thu làm căn cứ, lưu giữ hồ sơ chứng minh và theo dõi hướng dẫn chính thức về kê khai, tạm nộp, quyết toán hoặc điều chỉnh số thuế đã nộp.
Một nguyên tắc quản trị rủi ro cần được giữ vững: ưu đãi thuế không làm giảm trách nhiệm kê khai chính xác. Nếu doanh nghiệp dự kiến doanh thu nằm dưới ngưỡng 10 tỷ đồng nhưng doanh thu thực tế cuối kỳ vượt ngưỡng, hoặc có thay đổi làm ảnh hưởng điều kiện hưởng chính sách, cách xử lý phải dựa trên quy định áp dụng và hướng dẫn chính thức. Việc tự giảm số thuế phải nộp khi chưa xác định đủ điều kiện có thể tạo ra khoản thiếu hụt nghĩa vụ thuế và phát sinh chi phí điều chỉnh sau đó.
Trong thực tế, hỗ trợ thuế chỉ là một phần của bài toán sức khỏe tài chính doanh nghiệp nhỏ. Khả năng tiếp cận vốn, chất lượng quản trị, kế toán, hồ sơ pháp lý và thị trường cũng quyết định việc doanh nghiệp có thể sử dụng hiệu quả nguồn lực được giữ lại hay không.
Một diễn biến đáng chú ý là ngày 17/10, Chính phủ trình dự án Luật Phát triển doanh nghiệp nhỏ và vừa tại kỳ họp Quốc hội. Dự thảo hướng tới cải thiện khả năng tiếp cận vốn, công nghệ, mặt bằng và thị trường; tăng cường hỗ trợ tư vấn, đào tạo, kế toán, pháp lý; đồng thời tạo điều kiện cho hộ kinh doanh chuyển đổi thành doanh nghiệp và tăng khả năng tham gia chuỗi giá trị. Đây vẫn là dự án luật, chưa phải quy định đã có hiệu lực, nhưng các định hướng trong dự thảo cho thấy nhu cầu chuyển từ hỗ trợ đơn lẻ sang xây dựng hệ sinh thái phát triển doanh nghiệp. xaydungchinhsach.chinhphu.vn
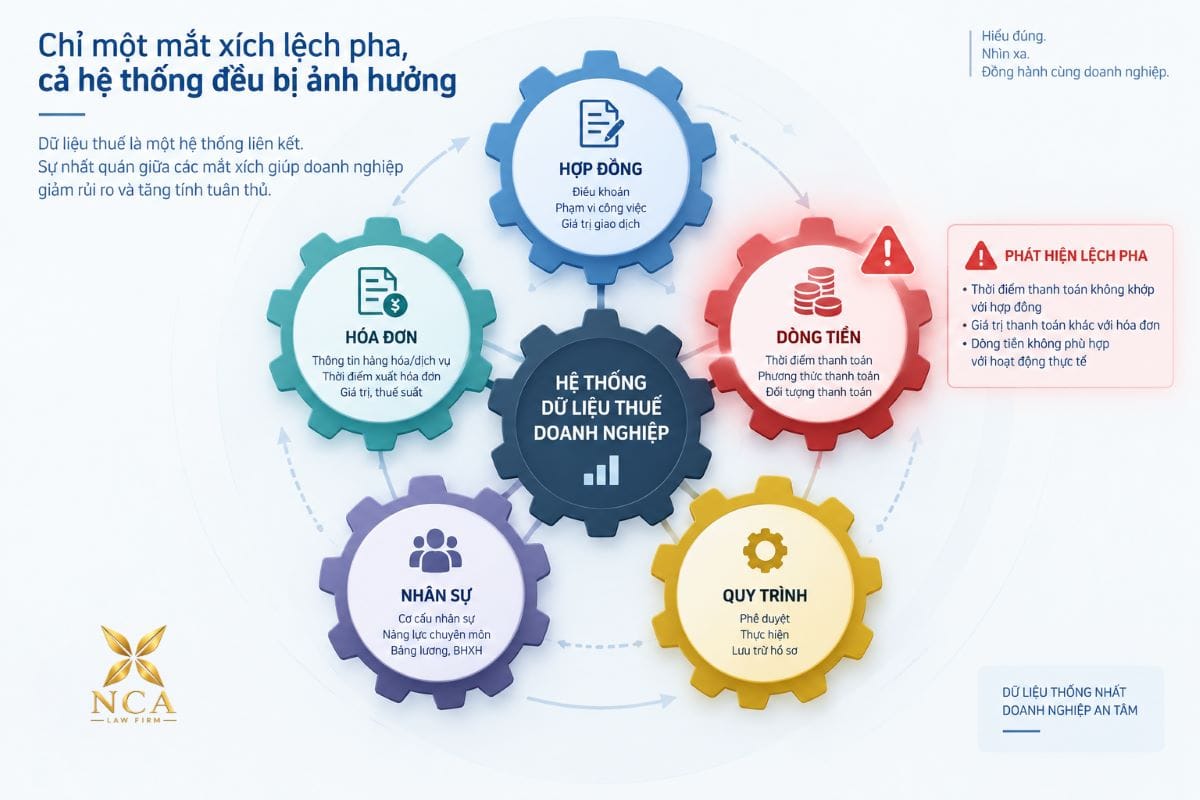
Từ góc độ quản trị, doanh nghiệp không nên chờ đến khi có hướng dẫn mới bắt đầu chuẩn bị. Những việc có thể thực hiện ngay gồm rà soát doanh thu năm 2026, đối chiếu hồ sơ kế toán và hồ sơ khai thuế, tổng hợp số thuế đã tạm nộp, xác định các ưu đãi thuế khác đang áp dụng và lập kịch bản dòng tiền cho phần còn lại của năm. Khi văn bản hướng dẫn chính thức được ban hành, doanh nghiệp sẽ có cơ sở dữ liệu tốt hơn để xác định quyền lợi và nghĩa vụ của mình.
Cũng cần tránh cách tiếp cận chỉ nhìn vào số thuế được giảm mà bỏ qua toàn bộ chi phí tuân thủ. Một doanh nghiệp có thể được hưởng ưu đãi nhưng vẫn gặp khó khăn nếu phải dành quá nhiều thời gian xử lý hồ sơ, thiếu người làm kế toán hoặc không hiểu cách áp dụng quy định. Với nhóm doanh nghiệp nhỏ, chi phí thời gian và chi phí thuê dịch vụ đôi khi là gánh nặng đáng kể. Vì vậy, hướng dẫn thực hiện cần rõ ràng, nhất quán và thuận tiện, đặc biệt trong những tình huống đã nộp thuế hoặc cần điều chỉnh hồ sơ của các kỳ trước.
Tín dụng cũng là một mắt xích liên quan. Từ ngày 19/10, Agribank triển khai chương trình giảm lãi suất cho vay đến 2 điểm phần trăm mỗi năm đối với các nhóm khách hàng và lĩnh vực đủ điều kiện, dự kiến dành khoảng 2.000 tỷ đồng để hỗ trợ giảm chi phí vốn. Đây là chương trình của một ngân hàng, không phải mức giảm áp dụng đồng loạt cho mọi khoản vay trên thị trường. Tuy nhiên, diễn biến này cho thấy hỗ trợ tài chính đang được triển khai qua nhiều kênh khác nhau, từ nghĩa vụ thuế đến chi phí tín dụng. baochinhphu.vn
Đối với doanh nghiệp, điều cần thiết là kết hợp các công cụ này trong một kế hoạch tài chính thống nhất. Khoản thuế được giảm nên được tính vào dự báo dòng tiền sau khi đã xác định đủ điều kiện và căn cứ áp dụng; khoản vay ưu đãi cần được đánh giá cùng lãi suất, thời hạn, tài sản bảo đảm và khả năng trả nợ. Không nên coi một chính sách hỗ trợ riêng lẻ là giải pháp thay thế cho quản trị dòng tiền, kiểm soát chi phí và tuân thủ pháp luật.
Về phía cơ quan thực thi, tiêu chí thành công không nên chỉ là ban hành được văn bản hoặc công bố được quy mô hỗ trợ dự kiến. Cần đánh giá liệu doanh nghiệp có hiểu chính sách, tiếp cận được quyền lợi và thực hiện nghĩa vụ một cách thuận lợi hay không. Nếu người thụ hưởng phải mất quá nhiều thời gian để xác định điều kiện hoặc sửa hồ sơ, một phần lợi ích của chính sách có thể bị tiêu hao bởi chính chi phí thực hiện.
Giảm thuế là một công cụ hỗ trợ quan trọng, nhưng hiệu quả cuối cùng phụ thuộc vào khả năng biến quyết định chính sách thành lợi ích thực tế. Với doanh nghiệp nhỏ, sự rõ ràng của hướng dẫn, tính nhất quán của quy trình và khả năng dự báo nghĩa vụ thuế có giá trị trực tiếp đối với hoạt động kinh doanh.
Nghị quyết đã xác lập chính sách giảm thuế. Việc cần theo dõi tiếp theo là hướng dẫn thực hiện chính thức và cách giải quyết những tình huống phát sinh trong năm tính thuế. Đối với doanh nghiệp, chuẩn bị hồ sơ và dữ liệu từ sớm là cách giảm rủi ro tốt nhất; đối với cơ quan quản lý, hướng dẫn kịp thời, dễ hiểu và khả thi mới là điều giúp chính sách phát huy đầy đủ giá trị.
Nguồn tham khảo:
Nghị quyết số 43/2026/QH16 – thông tin trên Cổng thông tin Bộ Tư pháp;
Dự thảo nghị định hướng dẫn giảm thuế trên Cổng Chính phủ;
Chỉ đạo của Thủ tướng ngày 5/10/2026;
Dự án Luật Phát triển doanh nghiệp nhỏ và vừa;
Chương trình giảm lãi suất của Agribank.
Lưu ý: Đây là bài viết nhận định và phân tích của các chuyên gia NCA, không thay thế cho tư vấn pháp lý hoặc đánh giá chuyên môn đối với một trường hợp cụ thể.