51 thủ tục thuế không phụ thuộc địa giới hành chính
Một trong những thay đổi đáng chú ý trong quản lý thuế gần đây không nằm ở mức thuế suất hay đối tượng chịu thuế, mà ở cách người nộp thuế tiếp cận cơ quan quản lý. Ngày 12/11/2026, Bộ Tài chính ban hành Quyết định số 3318/QĐ-BTC về việc công bố danh mục thủ tục hành chính thuộc phạm vi quản lý của Bộ Tài chính được thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. Quyết định có hiệu lực ngay từ ngày ký. Trong tổng số 255 thủ tục thuộc sáu lĩnh vực, lĩnh vực thuế có 51 thủ tục.
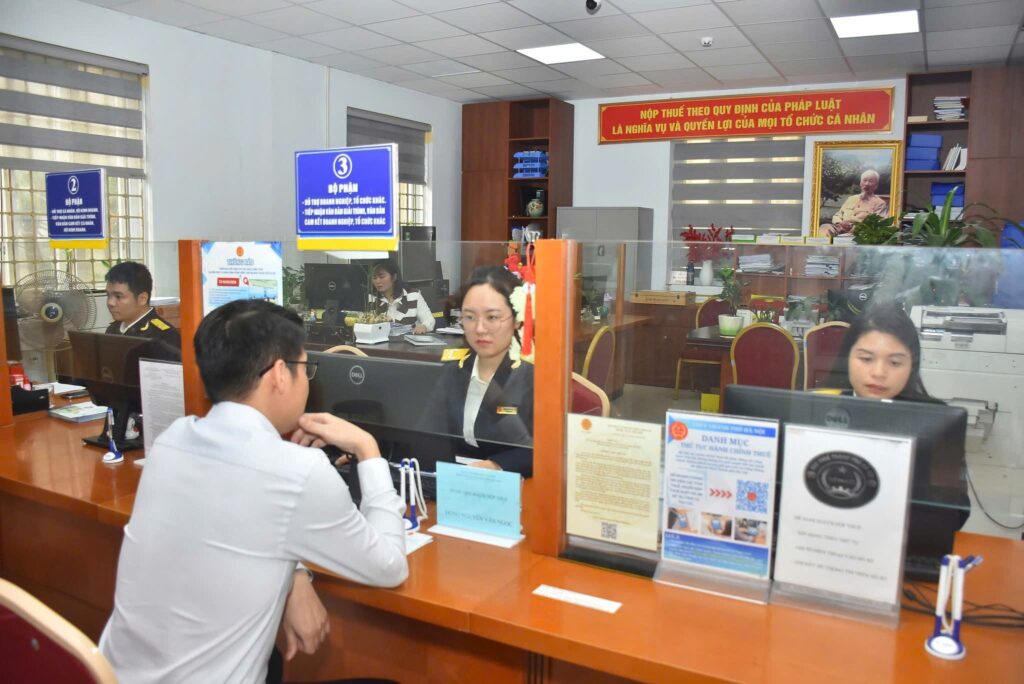
Đây là một bước cải cách có ý nghĩa đối với doanh nghiệp, hộ kinh doanh và cá nhân. Trong thực tế, việc thực hiện thủ tục thuế đôi khi phát sinh chi phí không nhỏ do người nộp thuế phải liên hệ với cơ quan quản lý tại một địa bàn cụ thể, trong khi hoạt động kinh doanh, nơi cư trú, nơi phát sinh nghĩa vụ và nơi lưu giữ hồ sơ có thể không trùng nhau. Việc mở rộng danh mục thủ tục được thực hiện không phụ thuộc địa giới giúp tăng lựa chọn về điểm tiếp nhận và giảm một phần chi phí đi lại, liên hệ hành chính.
Tuy nhiên, cần hiểu chính xác nội dung của quyết định. “Không phụ thuộc địa giới hành chính” không có nghĩa mọi thủ tục thuế đều có thể nộp tại bất kỳ cơ quan thuế nào, cũng không có nghĩa người nộp thuế được tùy ý lựa chọn cơ quan giải quyết mọi vấn đề liên quan đến nghĩa vụ thuế. Quyết định 3318 chỉ công bố danh mục những thủ tục cụ thể được thực hiện theo cơ chế này. Phụ lục kèm theo vẫn xác định cấp hoặc đơn vị tiếp nhận đối với từng thủ tục.
Danh mục 51 thủ tục thuế bao quát nhiều nhóm nghiệp vụ. Có các thủ tục đăng ký thuế lần đầu đối với cá nhân, người phụ thuộc và tổ chức; kê khai, quyết toán thuế GTGT, thuế TNDN và thuế TNCN; hoàn thuế; khai bổ sung hồ sơ; đăng ký, thay đổi thông tin sử dụng hóa đơn điện tử; thủ tục liên quan đến thuế tài nguyên và phí bảo vệ môi trường đối với khai thác khoáng sản. Một số thủ tục đặc thù liên quan đến thương mại điện tử, nhà cung cấp nước ngoài và thuế tối thiểu toàn cầu cũng được đưa vào danh mục.
Điểm đáng chú ý là cơ quan quản lý đã đưa vào danh mục các thủ tục liên quan đến hoạt động kinh doanh trên nền tảng thương mại điện tử. Trong đó có thủ tục khai thuế đã khấu trừ đối với chủ quản nền tảng thương mại điện tử trong nước, thủ tục khai thuế của nhà cung cấp nước ngoài có hoạt động kinh doanh trên nền tảng nhưng không có chức năng đặt hàng trực tuyến và chức năng thanh toán, cùng thủ tục hoàn thuế của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử.
Đây là nhóm thủ tục có ý nghĩa thực tế khi hoạt động kinh doanh trực tuyến ngày càng đa dạng. Một cá nhân có thể bán hàng trên nhiều nền tảng, một nhà cung cấp nước ngoài có thể phát sinh doanh thu từ người tiêu dùng Việt Nam mà không có hiện diện vật lý tại Việt Nam, còn nền tảng trung gian có thể thực hiện việc khấu trừ và khai thay theo quy định. Việc đưa các thủ tục này vào danh mục không phụ thuộc địa giới giúp tăng khả năng tiếp cận hành chính, nhưng không làm thay đổi trách nhiệm thuế đã được quy định cho từng chủ thể.
Một nhóm khác đáng chú ý là các thủ tục liên quan đến thuế tối thiểu toàn cầu. Phụ lục Quyết định 3318 bao gồm đăng ký hoặc thay đổi thông tin đăng ký thuế đối với đơn vị hợp thành chịu trách nhiệm kê khai, cũng như khai thuế TNDN bổ sung theo cơ chế thuế tối thiểu nội địa đạt chuẩn (QDMTT) và cơ chế tổng hợp thu nhập chịu thuế tối thiểu (IIR). Các thủ tục này chủ yếu liên quan đến những tập đoàn có quy mô và cấu trúc hoạt động xuyên biên giới, đòi hỏi hệ thống kế toán, dữ liệu và phối hợp giữa các đơn vị hợp thành được tổ chức chặt chẽ.
Một chi tiết có ý nghĩa đặc biệt đối với thị trường tài sản số là danh mục đã có thủ tục khai thuế TNDN và TNCN đối với thu nhập từ chuyển nhượng tài sản mã hóa. Theo nội dung phụ lục, thủ tục này áp dụng đối với tổ chức nước ngoài và cá nhân, bao gồm cá nhân cư trú và không cư trú, trong trường hợp tổ chức cung ứng dịch vụ tài sản mã hóa thực hiện khấu trừ, khai thay và nộp thay. Đây là một nội dung cần được theo dõi kỹ vì nó cho thấy cơ quan quản lý đang xây dựng quy trình hành chính để xử lý nghĩa vụ thuế gắn với giao dịch tài sản mã hóa.
Nhưng cần phân biệt rõ: việc một thủ tục xuất hiện trong danh mục hành chính không đồng nghĩa quyết định công bố danh mục đó đã tạo ra toàn bộ cơ chế thuế đối với tài sản mã hóa. Quyết định 3318 là văn bản công bố thủ tục hành chính. Căn cứ xác định người nộp thuế, thu nhập chịu thuế, thời điểm tính thuế, phương pháp tính và mức thuế phải được đối chiếu với luật thuế và văn bản hướng dẫn có liên quan. Doanh nghiệp không nên lấy riêng mã thủ tục trong phụ lục làm căn cứ kết luận về toàn bộ nghĩa vụ thuế của giao dịch tài sản mã hóa.
Một vấn đề khác cần lưu ý là đơn vị tiếp nhận. Trong phụ lục, có thủ tục được giao cho Thuế tỉnh, thành phố hoặc Thuế cơ sở; có thủ tục thuộc Chi cục Thuế Doanh nghiệp lớn; có thủ tục thuộc Chi cục Thuế Thương mại điện tử; một số trường hợp được xác định theo cơ quan thuế quản lý trực tiếp hoặc đơn vị do Cục trưởng Cục Thuế quyết định. Điều này có nghĩa cơ chế không phụ thuộc địa giới hành chính vẫn được tổ chức trong một hệ thống phân công cụ thể. Người nộp thuế cần xác định đúng thủ tục và đơn vị tiếp nhận, thay vì hiểu rằng có thể gửi hồ sơ đến bất kỳ cơ quan thuế nào rồi yêu cầu giải quyết.
Đối với doanh nghiệp, cách thực hiện hợp lý là rà soát những thủ tục thường xuyên phát sinh và đối chiếu với danh mục tại Quyết định 3318. Bộ phận kế toán nên cập nhật mã thủ tục, đơn vị tiếp nhận, thành phần hồ sơ và hình thức nộp. Với các thủ tục có liên quan đến hoàn thuế, khai bổ sung, quyết toán hoặc hóa đơn điện tử, cần bảo đảm dữ liệu kế toán, hóa đơn và hồ sơ giải trình được lưu trữ đầy đủ. Việc thay đổi điểm tiếp nhận không làm giảm trách nhiệm về tính chính xác, trung thực của thông tin kê khai.
Doanh nghiệp có nhiều chi nhánh, địa điểm kinh doanh hoặc hoạt động tại nhiều tỉnh, thành phố có thể hưởng lợi rõ hơn từ cơ chế này. Thay vì mặc nhiên bố trí nhân sự đi lại để giải quyết từng thủ tục tại địa bàn cũ, doanh nghiệp có thể nghiên cứu phương án tiếp nhận hồ sơ theo danh mục mới. Tuy nhiên, việc lựa chọn kênh và địa điểm tiếp nhận phải dựa trên thủ tục cụ thể, không nên áp dụng một cách máy móc cho toàn bộ công việc thuế.
Cũng cần phân biệt Quyết định 3318 với những văn bản hướng dẫn nghiệp vụ của cơ quan thuế. Chẳng hạn, Công văn số 8638/CT-QLNT ngày 11/11/2026 của Cục Thuế đã hướng dẫn về việc xác định bệnh hiểm nghèo trong xử lý nghĩa vụ thuế TNCN, đồng thời nêu danh mục tại Công văn số 6383/BTC-TCT năm 2015 không còn được áp dụng cho mục đích này. Đây là công văn trả lời vướng mắc gửi Thuế thành phố Cần Thơ, không phải văn bản quy phạm pháp luật thay thế bằng một danh mục bệnh hiểm nghèo thống nhất mới. Khi xử lý hồ sơ của người nộp thuế, cần xem xét căn cứ pháp luật hiện hành và tình trạng thực tế của từng trường hợp, không nên áp dụng một danh mục được ban hành cho mục đích quản lý khác.
Nhìn rộng hơn, cải cách thủ tục hành chính thuế không nên chỉ được đánh giá bằng số lượng thủ tục được công bố hoặc số địa điểm tiếp nhận được mở rộng. Hiệu quả thực tế phải thể hiện ở việc người nộp thuế giảm được thời gian, chi phí, hạn chế việc phải bổ sung hồ sơ nhiều lần và có thể theo dõi tiến độ giải quyết một cách minh bạch. Cơ quan tiếp nhận cũng cần có cơ chế phối hợp và chia sẻ dữ liệu để người nộp thuế không phải cung cấp lặp lại những thông tin mà hệ thống nhà nước đã có.
Quyết định 3318 là một bước tiến theo hướng đó. Nhưng đối với doanh nghiệp, điều quan trọng nhất vẫn là hiểu đúng phạm vi 51 thủ tục, xác định đúng đơn vị tiếp nhận và chuẩn bị đầy đủ hồ sơ. Cải cách hành chính giúp việc thực hiện nghĩa vụ thuế thuận tiện hơn; nó không làm thay đổi nguyên tắc cơ bản rằng người nộp thuế phải kê khai đúng, nộp đủ và chịu trách nhiệm về thông tin của mình.
Bài viết phân tích Quyết định số 3318/QĐ-BTC và các thông tin hướng dẫn được công bố đến ngày 16/11/2026. Việc áp dụng đối với từng hồ sơ cần đối chiếu đầy đủ phụ lục quyết định, văn bản pháp luật về thuế và hướng dẫn của cơ quan thuế có thẩm quyền.
Lưu ý: Đây là bài viết nhận định và phân tích của các chuyên gia NCA, không thay thế cho tư vấn pháp lý hoặc đánh giá chuyên môn đối với một trường hợp cụ thể.