Doanh nghiệp có thực sự tuân thủ pháp luật? Đừng đợi đến khi có vấn đề mới kiểm tra
Một doanh nghiệp có thể hoạt động nhiều năm mà không xảy ra tranh chấp lớn, không bị xử phạt và vẫn nghĩ rằng mình đang tuân thủ pháp luật tốt. Nhưng “chưa có vấn đề” và “đang được kiểm soát tốt” là hai trạng thái hoàn toàn khác nhau.
Trong thực tế, nhiều rủi ro pháp lý không xuất hiện đột ngột. Chúng hình thành từ những khoảng trống nhỏ trong quá trình vận hành: một hợp đồng tiếp tục sử dụng mẫu cũ, một giấy phép chưa được cập nhật khi điều kiện kinh doanh thay đổi, một giao dịch với bên liên quan không được phê duyệt đúng thẩm quyền, một quy trình nội bộ không còn phù hợp với cơ cấu doanh nghiệp hiện tại, một nghĩa vụ công bố thông tin bị bỏ sót hoặc một thay đổi của pháp luật đã có hiệu lực nhưng chưa được chuyển hóa thành quy trình cụ thể.
Khoảng trống pháp lý nhỏ có thể trở thành rủi ro lớn
Mỗi khoảng trống riêng lẻ có thể chưa gây ra hậu quả đáng kể. Vấn đề nằm ở chỗ chúng thường tích tụ. Đến khi doanh nghiệp bước vào một giao dịch lớn, bị thanh tra, phát sinh tranh chấp hoặc chuẩn bị gọi vốn, những khoảng trống tưởng như nhỏ đó có thể trở thành một vấn đề lớn.
Hãy hình dung một tình huống không hiếm trong quá trình rà soát pháp lý doanh nghiệp. Một công ty đang chuẩn bị thực hiện giao dịch với một doanh nghiệp có liên quan đến cổ đông hoặc người quản lý. Giao dịch về mặt thương mại đã được các bên thống nhất, hợp đồng đã gần hoàn tất và các bộ phận kinh doanh đều cho rằng chỉ còn bước ký kết. Nhưng khi rà soát hồ sơ, luật sư phát hiện điều lệ công ty, quy chế nội bộ và quy định pháp luật hiện hành không hoàn toàn thống nhất về thẩm quyền phê duyệt. Vấn đề lúc này không còn là một điều khoản trong hợp đồng. Nó có thể trở thành câu hỏi về hiệu lực của quy trình phê duyệt, trách nhiệm của người ra quyết định và khả năng chứng minh giao dịch đã được thông qua đúng thẩm quyền.
Pháp luật doanh nghiệp hiện hành đã quy định cơ chế chấp thuận đối với hợp đồng, giao dịch giữa công ty cổ phần với người có liên quan; trong một số trường hợp, thẩm quyền của Đại hội đồng cổ đông và Hội đồng quản trị được phân định theo luật và điều lệ công ty. Vì vậy, một doanh nghiệp có thể hoàn toàn không có ý định vi phạm nhưng vẫn tạo ra rủi ro chỉ vì cơ chế quản trị nội bộ không được cập nhật hoặc không được vận hành thống nhất với hồ sơ pháp lý.
Một tình huống khác có thể xảy ra trong lĩnh vực lao động và thuế. Doanh nghiệp có chính sách thực tế về phụ cấp, thưởng, hỗ trợ chi phí hoặc một số khoản chi cho người lao động, nhưng chính sách này chỉ tồn tại dưới dạng thỏa thuận nội bộ hoặc thông lệ lâu năm mà chưa được thể hiện đầy đủ trong quy chế, hợp đồng, quyết định hoặc hồ sơ liên quan. Trong nhiều năm, mọi việc vẫn diễn ra bình thường. Nhưng khi doanh nghiệp có một đợt rà soát thuế, bảo hiểm hoặc chuẩn bị giao dịch M&A, bên tư vấn pháp lý phải xác định bản chất từng khoản chi, căn cứ áp dụng, cách hạch toán và hồ sơ chứng minh. Nếu chứng từ và chính sách không thống nhất, doanh nghiệp có thể phải giải trình lại một khối lượng hồ sơ lớn, thậm chí đối mặt với những rủi ro tài chính mà trước đó không được nhận diện.
Đây là những tình huống minh họa, không phải một kết luận rằng cứ thiếu một tài liệu là doanh nghiệp sẽ bị xử phạt hoặc phát sinh nghĩa vụ truy thu. Điểm cần nhìn thấy ở đây là: rủi ro thường không bắt đầu từ một hành vi sai rõ ràng. Nó có thể bắt đầu từ việc doanh nghiệp không biết chính xác mình phải kiểm soát vấn đề đó ở đâu.
Tuân thủ không chỉ là có đủ giấy tờ, mà phải chứng minh được
Đó là lý do kiểm tra tuân thủ pháp luật không nên được hiểu đơn thuần là hoạt động xử lý khi doanh nghiệp đã có vấn đề. Về bản chất, đây là một công cụ quản trị nhằm trả lời một câu hỏi rất cơ bản: doanh nghiệp hiện đang vận hành trên nền tảng pháp lý nào, những phần nào đang được kiểm soát tốt và những phần nào đang tồn tại khoảng trống cần xử lý?
Cách tiếp cận này ngày càng có ý nghĩa trong bối cảnh môi trường pháp lý đối với doanh nghiệp đang thay đổi nhanh. Quyết định 84/QĐ-TTg ngày 14/01/2026 phê duyệt Chương trình hỗ trợ pháp lý liên ngành cho doanh nghiệp nhỏ và vừa, hộ kinh doanh giai đoạn 2026–2030 đặt mục tiêu nâng cao khả năng tiếp cận pháp luật, hiểu biết, ý thức, thói quen và văn hóa tuân thủ pháp luật của doanh nghiệp, đồng thời khuyến khích doanh nghiệp chủ động giải quyết các vấn đề pháp lý phát sinh trong hoạt động kinh doanh.
Một thay đổi khác cũng đáng chú ý là cách thức quản lý nhà nước đang chuyển mạnh sang hậu kiểm và sử dụng dữ liệu. Nghị quyết 198/2025/QH15 đặt ra nguyên tắc ứng dụng mạnh mẽ chuyển đổi số trong thanh tra, kiểm tra, ưu tiên kiểm tra từ xa dựa trên dữ liệu điện tử, giảm kiểm tra trực tiếp và miễn kiểm tra thực tế đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh tuân thủ tốt pháp luật.
Điều này làm thay đổi cách doanh nghiệp nên hiểu về tuân thủ. Tuân thủ không chỉ là có đủ giấy tờ. Tuân thủ ngày càng phải gắn với khả năng chứng minh.
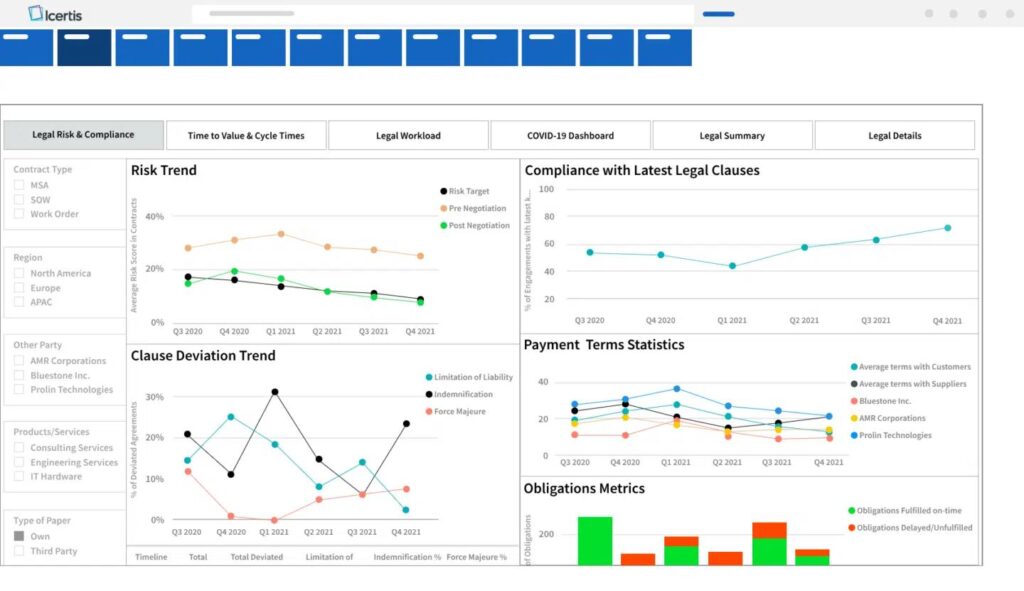
Một doanh nghiệp có thể có hợp đồng, nghị quyết, quyết định, giấy phép, chứng từ kế toán và hồ sơ nhân sự nằm ở nhiều phòng ban khác nhau. Nhưng nếu khi cần kiểm tra, doanh nghiệp mất nhiều ngày để tìm hồ sơ, không xác định được phiên bản cuối cùng của hợp đồng, không biết ai đã phê duyệt, hoặc dữ liệu pháp lý không thể đối chiếu với dữ liệu kế toán và vận hành, thì về mặt quản trị, doanh nghiệp vẫn đang có một khoảng trống.
Vì vậy, số hóa quản trị pháp lý không nên được hiểu đơn giản là scan tài liệu rồi lưu vào một thư mục. Điều quan trọng hơn là xây dựng được khả năng truy xuất: hợp đồng nào đang có hiệu lực, ai có thẩm quyền ký, quyết định nào phê duyệt giao dịch, giấy phép nào còn hiệu lực, thời hạn nào sắp đến, nghĩa vụ nào đã hoàn thành và bằng chứng nằm ở đâu. Khi dữ liệu pháp lý có thể kết nối với dữ liệu kế toán, thuế, nhân sự và vận hành, doanh nghiệp mới có khả năng phản ứng nhanh trước yêu cầu kiểm tra hoặc một giao dịch quan trọng.
Nhưng đây cũng là nơi doanh nghiệp nhỏ và vừa thường gặp một trở ngại thực tế đó là chi phí. Không phải SME nào cũng có ngân sách để thuê một đội ngũ luật sư rà soát toàn bộ hoạt động doanh nghiệp mỗi năm. Chủ doanh nghiệp cũng không muốn một cuộc kiểm tra pháp lý kéo dài nhiều tuần, yêu cầu hàng nghìn tài liệu và làm gián đoạn hoạt động bình thường. Và thực tế, một compliance audit hiệu quả không nhất thiết phải bắt đầu bằng việc kiểm tra 100% hồ sơ.
Compliance Audit không nhất thiết phải bắt đầu bằng một cuộc rà soát toàn diện
Doanh nghiệp có thể bắt đầu từ những khu vực có rủi ro cao nhất. Một công ty có doanh thu lớn từ hợp đồng thương mại có thể ưu tiên rà soát hợp đồng và cơ chế phê duyệt giao dịch. Một doanh nghiệp sử dụng nhiều lao động có thể bắt đầu từ hồ sơ lao động, tiền lương, nội quy, quy chế và nghĩa vụ liên quan. Một doanh nghiệp hoạt động trong ngành nghề có điều kiện có thể ưu tiên giấy phép và điều kiện kinh doanh cốt lõi. Một doanh nghiệp chuẩn bị gọi vốn hoặc M&A lại cần ưu tiên cơ cấu sở hữu, hồ sơ quản trị, hợp đồng trọng yếu, tài sản, nghĩa vụ tài chính và các vấn đề có thể trở thành điểm bất lợi trong quá trình due diligence.
Cách làm theo mức độ ưu tiên có hai lợi ích. Doanh nghiệp kiểm soát được chi phí và có thể xử lý ngay những rủi ro có khả năng tạo ra hậu quả lớn nhất. Sau đó, phạm vi kiểm tra có thể được mở rộng theo nhu cầu và nguồn lực.
Nói cách khác, compliance audit không nhất thiết phải là một “cuộc đại tu” doanh nghiệp. Nó có thể bắt đầu bằng một cuộc kiểm tra có mục tiêu.
Một cuộc rà soát pháp lý có hệ thống cũng không nên chỉ tìm kiếm lỗi. Giá trị của nó nằm ở việc xác định khoảng cách giữa quy định pháp luật, hồ sơ doanh nghiệp và cách doanh nghiệp thực sự vận hành.
Điều lệ có phù hợp với cơ cấu hiện tại không? Quy chế nội bộ có còn phù hợp với cách doanh nghiệp ra quyết định không? Người ký hợp đồng có đúng thẩm quyền không? Các giao dịch với bên liên quan có được phê duyệt và lưu trữ đúng quy trình không? Các hợp đồng quan trọng có còn sử dụng mẫu được xây dựng từ nhiều năm trước mà chưa được rà soát theo những thay đổi pháp luật và mô hình kinh doanh mới không? Các giấy phép và điều kiện kinh doanh có được theo dõi thời hạn và điều kiện duy trì không? Hồ sơ lao động có phản ánh đúng chính sách thực tế của doanh nghiệp không? Khi một cơ quan quản lý yêu cầu cung cấp hồ sơ, doanh nghiệp có thể truy xuất đầy đủ và nhanh chóng không? Đó mới là những câu hỏi mà một cuộc kiểm tra tuân thủ cần trả lời.
Chủ doanh nghiệp cũng có thể tự thực hiện một cuộc “kiểm tra nhanh” trước khi quyết định có cần một cuộc rà soát chuyên sâu hay không:
- Thứ nhất, điều lệ, quy chế nội bộ và cơ cấu quản trị hiện tại có còn khớp với cách doanh nghiệp thực sự ra quyết định hay không?
- Thứ hai, các hợp đồng quan trọng có đang sử dụng mẫu được xây dựng từ ba đến năm năm trước mà chưa được rà soát lại hay không?
- Thứ ba, doanh nghiệp có một danh mục theo dõi thời hạn, điều kiện duy trì và nghĩa vụ liên quan đến các giấy phép, chấp thuận hoặc điều kiện kinh doanh cốt lõi hay không?
- Thứ tư, các giao dịch với cổ đông, người quản lý, công ty con, công ty liên kết hoặc các bên có liên quan có được xác định và phê duyệt đúng thẩm quyền hay không?
- Thứ năm, doanh nghiệp có thể truy xuất nhanh quyết định, biên bản, hợp đồng và tài liệu chứng minh căn cứ pháp lý của một giao dịch quan trọng hay không?
- Thứ sáu, chính sách thực tế về tiền lương, thưởng, phụ cấp, phúc lợi và các khoản chi cho người lao động có thống nhất với hợp đồng, quy chế và hồ sơ kế toán hay không?
- Thứ bảy, nếu ngày mai doanh nghiệp nhận được yêu cầu kiểm tra một vấn đề pháp lý cụ thể, doanh nghiệp có biết chính xác dữ liệu nằm ở đâu, ai chịu trách nhiệm và trong bao lâu có thể tập hợp được đầy đủ hồ sơ hay không?
Nếu có nhiều câu trả lời là “không chắc”, đó chưa phải bằng chứng rằng doanh nghiệp đang vi phạm pháp luật. Nhưng đó là một dấu hiệu khá rõ rằng doanh nghiệp đang có khoảng trống trong hệ thống quản trị pháp lý.
Một sai lầm khá phổ biến là chỉ tìm đến luật sư khi đã có tranh chấp. Khi đó, không gian lựa chọn thường đã hẹp hơn nhiều. Hợp đồng đã ký, giao dịch đã hoàn tất, thời hạn đã trôi qua, hồ sơ đã được lập hoặc quan hệ với đối tác đã trở nên căng thẳng. Chi phí pháp lý lúc này không chỉ là phí tư vấn. Nó còn bao gồm chi phí sửa sai, chi phí cơ hội, thời gian quản lý và đôi khi là chi phí để phục hồi một quan hệ kinh doanh đã bị tổn hại.
Ngược lại, một cuộc kiểm tra định kỳ cho phép doanh nghiệp xử lý vấn đề khi nó còn nhỏ. Đây là logic cơ bản của quản trị rủi ro: không phải mọi rủi ro đều có thể loại bỏ, nhưng nhiều rủi ro có thể được nhận diện sớm và kiểm soát trước khi trở thành sự cố.
NCA tiếp cận Legal Compliance Audit theo logic đó. Mục tiêu không phải là tạo ra một danh sách thật dài những sai sót có thể có, mà là giúp doanh nghiệp nhìn thấy bản đồ pháp lý của hoạt động kinh doanh, xác định những khoảng trống có ý nghĩa, phân loại mức độ rủi ro và xây dựng thứ tự ưu tiên xử lý.
Với doanh nghiệp nhỏ và vừa, điều quan trọng càng không phải là xây dựng một hệ thống tuân thủ đồ sộ ngay từ đầu. Một hệ thống tốt phải tương xứng với quy mô, ngành nghề và mức độ rủi ro của doanh nghiệp. Có thể bắt đầu từ hợp đồng và doanh thu, từ lao động, từ giấy phép, từ quản trị nội bộ hoặc từ một giao dịch cụ thể. Sau khi những khu vực rủi ro cao được kiểm soát, doanh nghiệp có thể tiếp tục mở rộng phạm vi.
Tuân thủ vì thế không phải là một bộ hồ sơ được cất trong tủ. Nó là một trạng thái vận hành và ngày càng là một hệ thống dữ liệu có thể kiểm chứng.
Một doanh nghiệp tốt không phải là doanh nghiệp không bao giờ có rủi ro pháp lý. Không có doanh nghiệp nào như vậy. Doanh nghiệp có năng lực quản trị pháp lý là doanh nghiệp biết mình đang có những rủi ro nào, rủi ro nào cần ưu tiên, ai chịu trách nhiệm xử lý và bằng chứng nào cho thấy vấn đề đã được kiểm soát.
Khi quản lý nhà nước chuyển dần từ tiền kiểm sang hậu kiểm, khi dữ liệu điện tử ngày càng đóng vai trò quan trọng trong thanh tra, kiểm tra và khi doanh nghiệp phải chứng minh nhiều hơn thay vì chỉ khai báo, năng lực quản trị pháp lý sẽ trở thành một phần của năng lực quản trị doanh nghiệp nói chung.
Và khi đó, câu hỏi quan trọng không còn là “Doanh nghiệp có bị phạt hay chưa?”, mà là một câu hỏi khó hơn: Nếu ngày mai phải chứng minh doanh nghiệp đang tuân thủ pháp luật, doanh nghiệp có thể chứng minh điều đó nhanh đến đâu và bằng những dữ liệu nào?
Lưu ý: Đây là bài viết nhận định và phân tích của tác giả, không thay thế cho tư vấn pháp lý hoặc đánh giá chuyên môn đối với một trường hợp cụ thể.