Trái phiếu bất động sản tăng 400%: Dòng vốn mới không xóa được lịch đáo hạn
Thị trường trái phiếu doanh nghiệp ghi nhận một diễn biến đáng chú ý trong tháng 9/2026: các doanh nghiệp bất động sản phát hành 19.800 tỷ đồng trái phiếu, tăng khoảng 400% so với tháng trước. Tổng giá trị phát hành trái phiếu doanh nghiệp toàn thị trường đạt 47.107 tỷ đồng. Tuy nhiên, hơn 70.000 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong ba tháng cuối năm vẫn là áp lực đáng kể đối với thị trường. ngaynay.vn
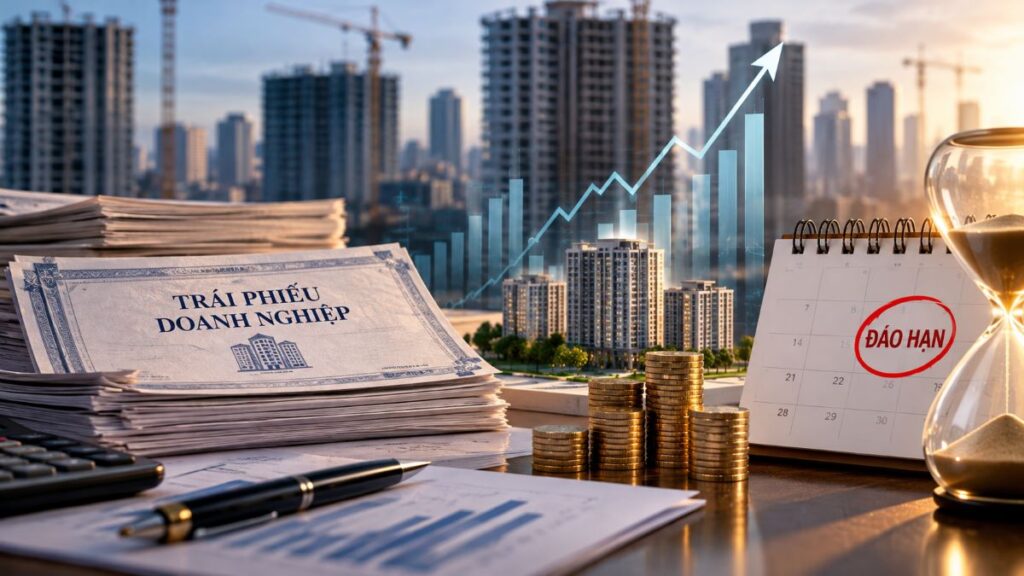
Hai con số này cần được đọc cùng nhau. Phát hành tăng cho thấy thị trường vẫn có khả năng cung cấp vốn cho một số doanh nghiệp. Nhưng huy động được vốn không đồng nghĩa với việc doanh nghiệp đã giải quyết được bài toán thanh khoản, càng không có nghĩa mọi doanh nghiệp trong ngành đều đã cải thiện sức khỏe tài chính.
Một đợt phát hành mới có thể bổ sung nguồn lực cho hoạt động đầu tư, cơ cấu lại nghĩa vụ nợ hoặc đáp ứng nhu cầu vốn theo phương án đã xác định. Tuy nhiên, hiệu quả của nguồn vốn ấy phụ thuộc vào mục đích sử dụng, chi phí vốn, thời điểm phát sinh dòng tiền và khả năng thanh toán trong tương lai. Nếu doanh nghiệp tiếp tục dựa vào việc huy động vốn mới để xử lý nghĩa vụ cũ mà chưa cải thiện dòng tiền từ hoạt động kinh doanh, áp lực tài chính có thể chỉ được chuyển từ thời điểm này sang thời điểm khác.
Vì vậy, doanh nghiệp bất động sản không nên đánh giá sức khỏe tài chính chỉ bằng khả năng phát hành thành công. Cần nhìn vào toàn bộ cấu trúc dòng tiền và lịch nghĩa vụ thanh toán, đặc biệt trong giai đoạn thị trường có lượng trái phiếu đáo hạn lớn.
Điểm cần kiểm tra đầu tiên là lịch đáo hạn theo từng thời điểm, không chỉ tổng dư nợ. Một doanh nghiệp có thể sở hữu danh mục dự án lớn nhưng vẫn gặp khó khăn nếu tiền thu từ bán hàng, bàn giao hoặc chuyển nhượng dự án không đến đúng thời điểm phải trả gốc và lãi. Ban điều hành cần lập bảng nghĩa vụ thanh toán theo tháng và quý, đối chiếu với dòng tiền dự kiến từ từng dự án, đồng thời xác định khoảng thiếu hụt nếu tiến độ bán hàng hoặc thu tiền chậm hơn kế hoạch.
Việc lập dự báo không nên dừng ở một kịch bản thuận lợi. Doanh nghiệp cần đánh giá tình huống doanh thu thấp hơn dự kiến, chi phí tài chính tăng hoặc một phương án huy động vốn không hoàn thành đúng thời hạn. Mục tiêu không phải tạo ra một bảng tính đẹp, mà là xác định sớm thời điểm dòng tiền có thể không đủ để đáp ứng nghĩa vụ đến hạn.
Điểm thứ hai là kiểm tra điều kiện của từng lô trái phiếu. Những lô trái phiếu khác nhau có thể có kỳ hạn, lãi suất, tài sản bảo đảm, điều kiện thanh toán và cam kết khác nhau. Doanh nghiệp cần tập hợp hợp đồng, phương án phát hành, tài liệu bảo đảm và các văn bản sửa đổi liên quan để xác định chính xác nghĩa vụ của mình. Không nên mặc định rằng có thể gia hạn, thay đổi tài sản bảo đảm hoặc điều chỉnh điều kiện thanh toán chỉ vì doanh nghiệp đang gặp khó khăn về dòng tiền.
Mọi phương án xử lý cần được đánh giá theo hồ sơ và điều kiện áp dụng cụ thể, bao gồm quyền của nhà đầu tư, sự chấp thuận cần thiết và các yêu cầu pháp lý liên quan. Việc trao đổi với nhà đầu tư nên được thực hiện sớm, trên cơ sở thông tin tài chính có thể kiểm chứng, thay vì đợi đến sát ngày thanh toán mới tìm phương án.
Điểm thứ ba là đánh giá chất lượng dòng tiền từ dự án. Giá trị tài sản, quy mô quỹ đất hay doanh thu dự kiến không thể thay thế tiền có khả năng sử dụng để trả nợ. Doanh nghiệp cần phân biệt rõ tiền đã thu với khoản phải thu; doanh thu đã được ghi nhận với tiền thực tế về tài khoản; tài sản có giá trị trên sổ sách với tài sản có thể chuyển thành tiền trong thời gian phù hợp.
Đối với doanh nghiệp triển khai nhiều dự án, cần theo dõi dòng tiền và nghĩa vụ tài chính theo từng dự án, đồng thời xác định các khoản phụ thuộc lẫn nhau. Nếu nguồn thu từ một dự án được dự kiến sử dụng để trả nợ cho một dự án khác, ban điều hành phải đánh giá rủi ro khi tiến độ thu tiền không đạt kế hoạch. Một phương án tài chính chỉ khả thi khi những giả định cốt lõi của nó có cơ sở thực tế.
Điểm thứ tư là rà soát chất lượng thông tin cung cấp cho nhà đầu tư và chủ nợ. Khi tình hình tài chính thay đổi, thông tin không nhất quán giữa các bộ phận hoặc giữa các kỳ báo cáo có thể làm suy giảm niềm tin và khiến quá trình xử lý nghĩa vụ trở nên khó khăn hơn. Doanh nghiệp cần xác định đầu mối chịu trách nhiệm về số liệu, kiểm tra tính thống nhất giữa báo cáo tài chính, kế hoạch dòng tiền và thông tin về các dự án.
Những vấn đề có khả năng ảnh hưởng đến khả năng thanh toán cần được nhận diện và xử lý theo đúng nghĩa vụ công bố, báo cáo và các cam kết áp dụng đối với từng đợt phát hành. Việc che giấu khó khăn hoặc đưa ra dự báo không có cơ sở có thể làm tăng rủi ro tranh chấp thay vì giúp doanh nghiệp có thêm thời gian.
Cuối cùng, doanh nghiệp cần xem xét lại cơ cấu vốn thay vì chỉ tìm cách hoàn thành một đợt huy động. Nếu phần lớn nghĩa vụ thanh toán tập trung trong một khoảng thời gian ngắn, việc phân bổ lại kỳ hạn, kiểm soát tốc độ đầu tư và điều chỉnh tiến độ dự án có thể quan trọng không kém việc tìm thêm nguồn tiền. Mỗi phương án cần được đánh giá trên cơ sở chi phí, tính khả thi, quyền lợi của các bên và khả năng thực hiện đúng cam kết.
Số liệu tháng 9 cho thấy thị trường vẫn có những doanh nghiệp huy động được nguồn vốn đáng kể, nhưng cũng nhắc rằng khả năng tiếp cận vốn và khả năng trả nợ là hai vấn đề khác nhau. Sự gia tăng phát hành không tự động làm giảm rủi ro đáo hạn, cũng không đủ để kết luận toàn ngành đang phục hồi đồng đều.
Đối với ban lãnh đạo doanh nghiệp bất động sản, việc cần làm ngay không phải là tìm một chỉ tiêu tích cực để chứng minh sức khỏe tài chính. Cần biết chính xác nghĩa vụ nào sẽ đến hạn, nguồn tiền nào có thể dùng để thanh toán, khoảng thiếu hụt nằm ở đâu và phương án dự phòng có thực hiện được hay không.
Một doanh nghiệp có thể huy động vốn thành công hôm nay nhưng vẫn gặp khó khăn vào ngày đáo hạn nếu không quản trị được dòng tiền. Ngược lại, doanh nghiệp nhận diện sớm nghĩa vụ tài chính, minh bạch thông tin và chủ động điều chỉnh kế hoạch sẽ có cơ sở tốt hơn để bảo vệ khả năng thanh toán cũng như quan hệ với nhà đầu tư.
NCA khuyến nghị doanh nghiệp rà soát đồng thời lịch đáo hạn, dòng tiền dự án, điều kiện trái phiếu và nghĩa vụ thông tin. Quản trị rủi ro tài chính hiệu quả bắt đầu từ việc nhìn rõ nghĩa vụ phải thực hiện, chứ không phải từ kỳ vọng rằng thị trường vốn sẽ luôn sẵn sàng cung cấp nguồn tiền mới.
Lưu ý: Đây là bài viết nhận định và phân tích của các chuyên gia NCA, không thay thế cho tư vấn pháp lý hoặc đánh giá chuyên môn đối với một trường hợp cụ thể.